
(来源:先进制造新视角)
【东吴机械】周尔双13915521100/李文意18867136239/韦译捷/黄瑞/谈沂鑫17851090557/陶泽/柴悦茹19121516899/刘捷宇/闻嘉怡
投资评级:买入(维持)
 投资要点
]article_adlist-->
1 测试机与分选机需求旺盛,业绩实现高速增长
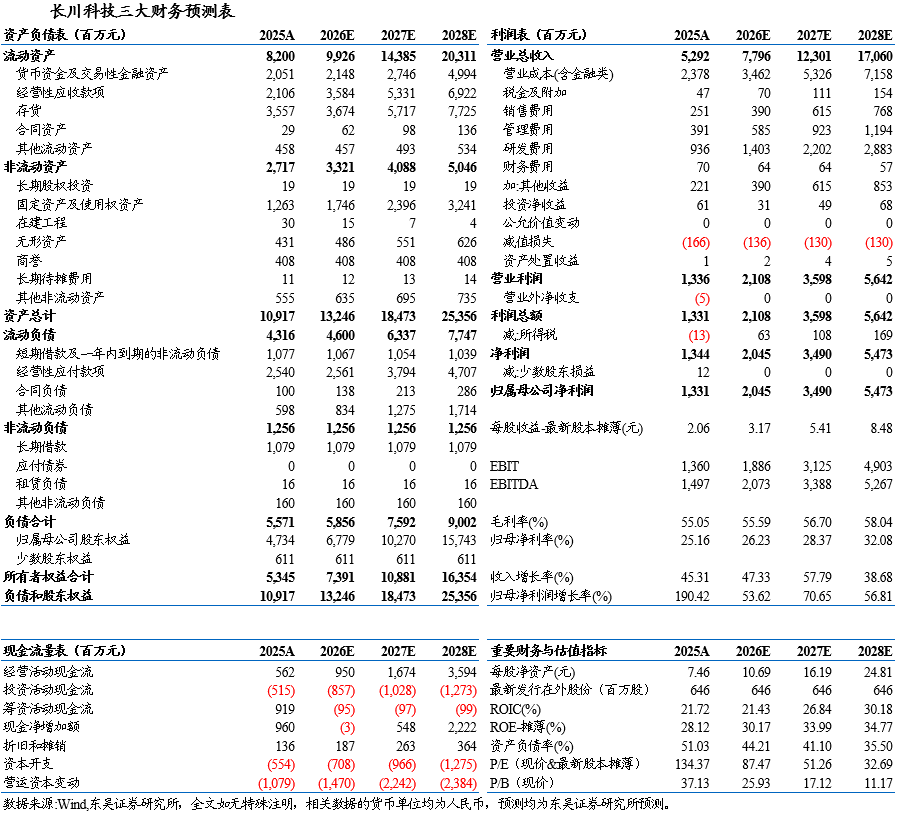
2026H1公司营业收入为34.61亿元,同比+59.7%,其中测试机收入18.71亿元,同比+49.7%,占比54.1%,分选机收入11.58亿元,同比+63.3%,占比33.5%,其他收入4.31亿元,同比+107.5%,占比12.5%;归母净利润为9.64亿元,同比+125.7%;扣非归母净利润为9.22亿元,同比+158.1%。Q2单季营业收入20.82亿元,同比+54.1%,环比+51.1%;归母净利润6.11亿元,同比+93.4%,环比+73.4%;扣非归母净利润5.97亿元,同比+91.5%,环比+83.4%。
2 规模效应显现,盈利能力持续提升
2026H1公司毛利率为55.5%,同比+0.6pct,其中测试机毛利率64.9%,同比+1.5pct,分选机毛利率41.4%,同比+0.4pct,其他毛利率52.2%,同比+1.4pct;销售净利率为27.8%,同比+8.2pct;期间费用率为29.0%,同比-8.9pct,其中销售费用率为4.2%,同比-1.3pct,管理费用率为6.6%,同比-2.0pct,研发费用率17.1%,同比-4.7pct,财务费用率为1.0%,同比-1.0pct。2026H1公司研发投入7.61亿元,同比+31.8%,研发投入占比22.0%,同比-4.7pct。Q2单季度毛利率为54.6%,同比-1.6pct,环比-2.2pct;销售净利率29.0%,同比+5.6pct,环比+2.9pct。
3合同负债&存货持续增长,经营现金流显著改善
截至2026H1,公司合同负债为1.16亿元,较年初+15.3%,主要系2026H1销售规模扩大,预收货款增加;存货为47.85亿元,较年初+34.5%。2026 H1公司经营活动净现金流为3.33亿元,同比转正,主要系2026H1销售回款、税费返还较上年同期增长,期间公司购买商品/劳务支出现金20.3亿元,同比+69.2%,我们认为下游景气度预计维持高位,公司加速PE、TG、PG芯片等核心零部件备货。2026Q2经营活动净现金流为5.42亿元,同环比转正。
4高端测试机持续突破,SoC与存储测试业务加速放量
2026H1公司重点开拓覆盖SoC、逻辑等高端应用场景的数字测试设备。(1)SoC测试机:D9000 SoC测试机覆盖数字逻辑、数模混合、微处理器及射频等测试场景;(2)存储测试机:子公司长迈半导体为公司旗下存储测试机业务平台,产品覆盖H9000存储测试机等,26H1营收5.02亿元,同比+511.4%,净利润1.31亿元,同比扭亏。公司持续向SoC、AI及高可靠性芯片测试领域延伸,产品获长电科技、华天科技、通富微电、士兰微、华润微电子、日月光等多个一流集成电路企业的使用和认可。
5AI 芯片复杂性提升叠加国产算力崛起,公司将充分受益SoC测试机放量
SoC 芯片作为硬件设备的 "大脑",承担着 AI 运算控制等核心功能,对计算性能和能耗的要求极高,芯片设计与制造复杂性大幅增加;同时先进制程与先进封装技术的持续迭代,进一步推高了 SoC 芯片的测试难度与测试时长,带动高性能 SoC 测试机需求显著增长。根据爱德万预测,受 HPC/AI 芯片需求增加,2026 年全球存储与 SoC 测试机市场空间有望突破 120 亿美元。国产算力崛起带动国内 SoC 测试需求快速提升,随着华为昇腾、寒武纪、海光等国产算力芯片持续放量,中国 AI 芯片测试需求占比有望快速提升,带动国产 SoC 测试设备需求增长。
盈利预测与投资评级
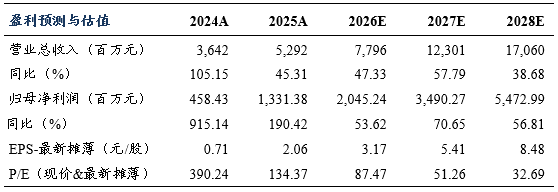
考虑到产品放量仍需一定周期,后续公司受益于存储上市扩产、国产算力需求旺盛、叠加设备国产化率提升,业绩有望高速增长,我们下调公司2026年归母净利润为20.5(原值21.5)亿元,上调公司2027/2028年 归母净利润为34.9(原值30.4)/54.7(原值41.5)亿元, 当前市值对应2026-2028年动态PE分别为87/51/33X,维持“买入”评级。
风险提示
下游需求波动风险、市场竞争加剧风险。
 ]article_adlist-->
东吴机械团队

东吴机械研究团队荣誉
2024年 新财富最佳分析师 机械行业 第四名
2024年 Wind金牌分析师 机械行业 第一名
2023年 新财富最佳分析师 机械行业 第四名
2023年 Wind金牌分析师 机械行业 第一名
2022年 新财富最佳分析师 机械行业 第三名
2022年 Wind金牌分析师 机械行业 第二名
2021年 新财富最佳分析师 机械行业 第三名
2021年 Wind金牌分析师 机械行业 第一名
2020年 新财富最佳分析师 机械行业 第三名
2020年 卖方分析师水晶球奖 机械行业 第五名
2019年 新财富最佳分析师 机械行业 第三名
2017年 新财富最佳分析师 机械行业 第二名
2017年 金牛奖最佳分析师 高端装备行业 第二名
2017年 卖方分析师水晶球奖 机械行业 第五名
2017年 每市组合 机械行业 年度超额收益率 第一名2016年 新财富最佳分析师 机械行业 第四名
2016年 金牛奖最佳分析师 高端装备行业 第四名
2016年 每市组合 机械行业 年度超额收益率 第一名
]article_adlist-->周尔双 副所长;机械行业首席分析师(全行业覆盖)擅长产业链视角寻找景气度赛道+寻找优秀的alpha公司。十余年机械研究经验,2013年加入东吴证券。
]article_adlist-->李文意 分析师(半导体设备、光伏设备、锂电设备、光通信设备)浙江大学财务管理学士、会计学硕士,2022年入职东吴机械组,主要研究方向为光伏设备、半导体设备&零部件、锂电设备等专用设备。善于从底层的第一性原理研究新技术、新方向,深入跟踪产业链边际变化。
]article_adlist-->韦译捷 分析师(海工造船、油服设备、科学仪器、检测服务)厦门大学经济学学士、西安交通大学经济学硕士,2022年加入东吴证券。
]article_adlist-->黄瑞 研究员(工程机械、燃气轮机、出口链) ]article_adlist-->西南财经大学经济学学士,中国人民大学管理学硕士,2023年加入东吴证券。
谈沂鑫 研究员(半导体设备、光伏设备、锂电设备、光通信设备)伦敦大学学院经济学学士,伦敦商学院管理学硕士,2024年加入东吴证券。
]article_adlist-->陶泽 研究员(AI相关设备(机器人、PCB设备、液冷)、通用自动化、轨交) ]article_adlist-->上海财经大学经济学学士,中国人民大学经济学硕士,2025年加入东吴证券。
柴悦茹 研究员(半导体设备、光伏设备、锂电设备、光通信设备)复旦大学大学经济学学学士,加州大学圣地亚哥分校数量金融硕士,2026年加入东吴证券。
]article_adlist-->刘捷宇 研究员(海工造船、油服设备、科学仪器、检测服务)上海财经大学会计学学士,上海财经大学会计硕士,2026年加入东吴证券。
]article_adlist-->闻嘉怡 研究员(工程机械、燃气轮机、出口链)上海财经大学会计学学士,南洋理工大学金融学硕士,2026年加入东吴证券。
]article_adlist-->免责声明
本公众订阅号(微信号:先进制造新视角)由东吴证券研究所机械团队设立,系本研究团队研究成果发布的唯一订阅号。本公众号所载的信息仅面向专业投资机构,仅供在新媒体背景下研究观点的及时交流。
本订阅号不是东吴证券研究所机械团队研究报告的发布平台,所载内容均来自于东吴证券研究所已正式发布的研究报告或对已发布报告进行的跟踪与解读,如需了解详细的报告内容或研究信息,请具体参见东吴证券研究所已发布的完整报告。
]article_adlist-->本订阅号所载内容不构成对具体证券在具体价位、具体时点、具体市场表现的判断或投资建议,不能够等同于指导具体投资的操作性意见。本订阅号所载内容仅供参考之用,接收人不应单纯依靠本资料的信息而取代自身的独立判断,应自主做出投资决策并自行承担风险。东吴证券研究所及本研究团队不对任何因使用本订阅号所载任何内容所引致或可能引致的损失承担任何责任。
本订阅号对所载内容保留一切法律权利。订阅人对本订阅号发布的所有内容(包括文字、图片、影像等)未经书面许可,禁止复制、转载;经授权进行复制、转载的,需注明出处为“东吴证券研究所”,且不得对本订阅号所截内容进行任何有悖原意的引用、删节或修改。 ]article_adlist-->特别声明:《证券期货投资者适当性管理办法》、《证券经营机构投资者适当性管理实施指引(试行)》于2017年7月1日起正式实施。通过新媒体形式制作的本订阅号推送信息仅面向东吴证券客户中的专业投资者,请勿在未经授权前进行任何形式的转发。若您非东吴证券客户中的专业投资者,为保证服务质量、控制投资风险,请取消关注本订阅号,请勿订阅、接收或使用本订阅号中的任何推送信息。因本订阅号难以设置访问权限,若给您造成不便,烦请谅解!感谢您给予的理解和配合。
 海量资讯、精准解读,尽在新浪财经APP
嘉正网配资提示:文章来自网络,不代表本站观点。


